Podatki 2027: Rewolucja w PIT, CIT i ryczałcie. Co czeka firmy budowlane i wykonawców?
Sejm uchwalił zmiany podatkowe na 2027 rok. Nowe progi PIT, ograniczenia ryczałtu i wyższy CIT mogą wpłynąć na tysiące firm budowlanych. Sprawdź, co czeka przedsiębiorców i wykonawców.
Podatki 2027: Rewolucja w PIT, CIT i ryczałcie. Co czeka firmy budowlane i wykonawców?
Sejm uchwalił zmiany podatkowe, które mogą znacząco wpłynąć na działalność polskich przedsiębiorców. Nowe progi PIT, ograniczenie ryczałtu oraz wyższy CIT dla największych firm to najważniejsze elementy reformy planowanej na 2027 rok. Dla branży budowlanej szczególnie istotne będą nowe limity przychodów. Sprawdzamy, co dokładnie się zmieni i kto może zapłacić więcej.
Podatki 2027. Co zdecydował Sejm?
22 października 2026 roku Sejm uchwalił pakiet zmian w przepisach podatkowych. Reforma obejmuje podatek dochodowy od osób fizycznych (PIT), podatek dochodowy od osób prawnych (CIT), ryczałt od przychodów ewidencjonowanych oraz daninę solidarnościową.
Zgodnie z przyjętymi założeniami nowe regulacje mają obowiązywać zasadniczo od 1 stycznia 2027 roku.
To jednak jeszcze nie koniec procesu legislacyjnego. Ustawy muszą przejść przez Senat, a następnie trafić do Prezydenta.
Wbrew alarmującym nagłówkom nie wszyscy przedsiębiorcy zapłacą wyższe podatki. Część podatników rozliczających się według skali podatkowej może nawet zyskać. Z kolei przedsiębiorcy osiągający wysokie przychody i korzystający z ryczałtu będą musieli dokładnie przeanalizować swoją sytuację.
Nowa skala PIT – trzy stawki podatkowe
Jedną z najważniejszych zmian jest przebudowa skali podatkowej.
Obecnie obowiązują dwie stawki PIT: 12% i 32%, a drugi próg rozpoczyna się po przekroczeniu 120 tys. zł rocznego dochodu.
Od 2027 roku mają obowiązywać trzy przedziały:
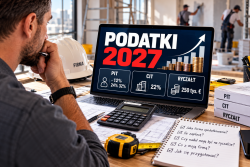
12% – dochody do 130 000 zł rocznie.
24% – nadwyżka dochodów ponad 130 000 zł do 150 000 zł.
32% – nadwyżka dochodów ponad 150 000 zł.
Kwota wolna od podatku ma pozostać na poziomie 30 000 zł.
Co istotne, wyższa stawka będzie obejmowała wyłącznie dochód przekraczający określony próg, a nie całość zarobionych pieniędzy.
Ile może zaoszczędzić przedsiębiorca?
Przykładowo przedsiębiorca prowadzący działalność remontowo-wykończeniową, którego roczny dochód opodatkowany według skali wyniesie 140 tys. zł, według obecnych zasad zapłaci 17 600 zł PIT.
Po wprowadzeniu nowej skali podatek wyniósłby 14 400 zł.
Oznacza to 3 200 zł rocznej oszczędności na samym PIT, bez uwzględnienia składek zdrowotnych, ulg i innych indywidualnych okoliczności.
Ministerstwo Finansów szacuje, że z reformy skali podatkowej skorzysta około 3,5 mln podatników.
Ryczałt 2027 – największa zmiana dla firm budowlanych?
Dla wielu przedsiębiorców działających w branży budowlanej i wykończeniowej znacznie ważniejsza od nowych progów PIT może okazać się zmiana zasad ryczałtu.
Obecnie z tej formy opodatkowania mogą korzystać przedsiębiorcy, których przychody za poprzedni rok nie przekroczyły równowartości 2 mln euro, przy spełnieniu pozostałych warunków ustawowych.
Od 2027 roku limit ma zostać obniżony do zaledwie 250 tys. euro.
To aż ośmiokrotne ograniczenie dotychczasowego limitu.
Według kursu stosowanego do ustalania limitu na 2027 rok kwota ta odpowiada 1 094 250 zł.
Dlaczego jest to tak istotne dla wykonawców?
W branży budowlanej wysokie przychody nie zawsze oznaczają wysokie dochody.
Firma realizująca kompleksowe remonty może wystawiać faktury na kilkaset tysięcy złotych, ale jednocześnie ponosić znaczne wydatki na materiały, podwykonawców, transport, sprzęt i pracowników.
Przykładowo przedsiębiorca osiągający 1,5 mln zł rocznego przychodu i ponoszący 1,2 mln zł kosztów uzyskuje 300 tys. zł nadwyżki przed podatkami i innymi obciążeniami.
Mimo to jego przychód przekroczyłby planowany limit uprawniający do wyboru ryczałtu w kolejnym roku.
W praktyce może to oznaczać konieczność przejścia na inną formę opodatkowania.
Czy ryczałt 5,5% dla robót budowlanych zniknie?
Nie. Sama stawka 5,5%, stosowana do określonych przychodów z robót budowlanych, nie zostaje powszechnie zlikwidowana.
Zmieniają się natomiast zasady dostępu do ryczałtu oraz opodatkowania przychodów przekraczających określony poziom.
Dlatego wykonawcy powinni zwracać uwagę nie tylko na wysokość stawki, ale również na roczny przychód i charakter świadczonych usług.
Ryczałt 17% po przekroczeniu 300 tys. euro
Kolejną zmianą jest wprowadzenie 17-procentowej stawki ryczałtu od nadwyżki przychodów ponad 300 tys. euro osiągniętych w trakcie roku.
Dla 2027 roku próg ten odpowiada 1 313 100 zł.
Warto rozróżnić dwa limity:
250 tys. euro – limit przychodów z poprzedniego roku warunkujący możliwość wyboru ryczałtu.
300 tys. euro – próg przychodów osiągniętych w bieżącym roku, powyżej którego ma być stosowana stawka 17% od nadwyżki.
Oznacza to, że przedsiębiorca, który zgodnie z przepisami rozpocznie rok na ryczałcie, może w trakcie tego roku przekroczyć 300 tys. euro przychodów i zostać objęty wyższą stawką od nadwyżki.
Nie oznacza to automatycznie opodatkowania całego rocznego przychodu stawką 17%.
Dla firm budowlanych realizujących duże kontrakty będzie to szczególnie istotne przy planowaniu przychodów oraz rentowności zleceń.
CIT 2027 – stawka 22%, ale nie dla wszystkich spółek
Reforma przewiduje również podwyższenie podstawowej stawki CIT z 19% do 22% dla określonych największych podatników.
Nowa stawka ma dotyczyć przede wszystkim firm, których przychody w poprzednim roku podatkowym przekroczyły równowartość 50 mln euro, a także podatkowych grup kapitałowych i określonych podmiotów objętych szczególnymi regulacjami.
Nie oznacza to jednak, że każda spółka z ograniczoną odpowiedzialnością będzie musiała płacić 22% CIT.
Dla mniejszych przedsiębiorstw nadal istotne będą dotychczasowe zasady stosowania stawek 9% i 19%, o ile spełniają odpowiednie warunki.
Co to oznacza dla spółek budowlanych?
Właściciele spółek powinni zweryfikować przede wszystkim wysokość przychodów, strukturę kapitałową i powiązania z innymi podmiotami.
Szczególnej uwagi wymagają reorganizacje oraz zmiany w strukturach grup kapitałowych, ponieważ projekt przewiduje również regulacje mające przeciwdziałać unikaniu wyższej stawki podatku.
Danina solidarnościowa wzrośnie do 5%
Kolejna zmiana dotyczy osób osiągających najwyższe dochody.
Obecnie danina solidarnościowa wynosi 4% od odpowiednio ustalonej nadwyżki dochodów ponad 1 mln zł rocznie.
Nowe przepisy zakładają podwyższenie tej stawki do 5%.
Próg 1 mln zł pozostaje bez zmian.
Oznacza to, że osoba, której podstawa naliczenia daniny przekroczy ten próg o 500 tys. zł, zapłaciłaby od tej nadwyżki 25 tys. zł zamiast dotychczasowych 20 tys. zł.
Zmiana nie będzie dotyczyła większości niewielkich firm remontowo-wykończeniowych, ale może mieć znaczenie dla przedsiębiorców osiągających wysokie dochody.
Zmiany w IP Box i rozliczeniach podatkowych
Pakiet reform obejmuje również modyfikację preferencji IP Box, pozwalającej na stosowanie preferencyjnego opodatkowania określonych dochodów z kwalifikowanych praw własności intelektualnej.
Przewidziano także zmiany dotyczące wybranych rozliczeń podatkowych, w tym określonych transakcji pomiędzy podmiotami powiązanymi.
Dla typowych ekip remontowych nie będą to najważniejsze elementy reformy.
Mogą jednak mieć znaczenie dla przedsiębiorców prowadzących dodatkową działalność technologiczną, posiadających prawa własności intelektualnej lub rozliczających transakcje z powiązanymi spółkami.
Czy ceny usług remontowych i budowlanych wzrosną?
To jedno z najważniejszych pytań z perspektywy całej branży.
Zmiany podatkowe nie oznaczają automatycznie wzrostu cen usług budowlanych. Mogą jednak wpłynąć na sposób kalkulowania kosztów prowadzenia działalności.
Przedsiębiorca, który utraci możliwość korzystania z ryczałtu, będzie musiał ponownie przeanalizować opłacalność swoich kontraktów.
W szczególności dotyczy to firm realizujących większe zlecenia, w których istotną część przychodu stanowią materiały i usługi podwykonawców.
Jeżeli zmiana formy opodatkowania zwiększy całkowite obciążenia przedsiębiorstwa, część wykonawców może próbować uwzględnić te koszty w nowych ofertach.
Nie można jednak przesądzać, że ceny wzrosną w całej branży. Ostateczny wpływ reformy będzie zależał od struktury kosztów, poziomu marży i sposobu rozliczania konkretnej firmy.
Co wykonawcy powinni zrobić przed 2027 rokiem?
Przedsiębiorcy powinni już teraz przeanalizować planowane przychody i koszty prowadzenia działalności.
Szczególnie ważne będzie:
1.Sprawdzenie przychodów osiągniętych w 2026 roku i porównanie ich z nowym limitem ryczałtu.
2.Obliczenie opłacalności ryczałtu, podatku liniowego oraz skali podatkowej.
3.Uwzględnienie składki zdrowotnej przy porównywaniu form opodatkowania.
4.Przeanalizowanie rentowności długoterminowych kontraktów budowlanych.
5.Sprawdzenie zasad opodatkowania spółek i transakcji z podmiotami powiązanymi.
6.Śledzenie dalszych prac legislacyjnych i ostatecznego brzmienia przepisów.
Warto pamiętać, że decyzja dotycząca formy opodatkowania powinna opierać się na rzeczywistych danych finansowych przedsiębiorstwa, a nie wyłącznie na wysokości nominalnej stawki podatku.
Podatki 2027 – kto zyska, a kto może stracić?
Na zmianach skali PIT mogą skorzystać osoby osiągające dochody przekraczające dotychczasowy pierwszy próg podatkowy.
Z kolei przedsiębiorcy korzystający z ryczałtu i osiągający wysokie przychody mogą stanąć przed koniecznością zmiany sposobu rozliczania działalności.
Wyższy CIT będzie dotyczył przede wszystkim największych podatników, natomiast wzrost daniny solidarnościowej obejmie osoby osiągające odpowiednio wysokie dochody.
Z perspektywy branży budowlanej największą uwagę warto zwrócić na nowe zasady ryczałtu.
Firma budowlana z przychodem przekraczającym milion złotych nie musi być dużym ani szczególnie dochodowym przedsiębiorstwem. Właśnie dlatego ograniczenie limitu ryczałtu może mieć znaczenie także dla stosunkowo niewielkich firm wykonawczych.
Podsumowanie
Rok 2027 może przynieść istotne zmiany w sposobie opodatkowania działalności gospodarczej w Polsce.
Nowe progi PIT oznaczają potencjalne korzyści dla części podatników. Jednocześnie ograniczenie ryczałtu oraz podwyższenie wybranych stawek podatkowych zwiększy obciążenia niektórych przedsiębiorców.
Dla firm remontowo-wykończeniowych kluczowe będzie ustalenie, czy nadal będą mogły korzystać z dotychczasowej formy opodatkowania i jak nowe regulacje wpłyną na opłacalność realizowanych kontraktów.
Grupa Prace Wykończeniowe i portal gpw24.eu będą informować o dalszych etapach prac legislacyjnych oraz zmianach istotnych dla wykonawców, producentów, hurtowni i przedsiębiorców działających w branży budowlanej.
A jakie jest Wasze zdanie?
Czy ograniczenie ryczałtu do 250 tys. euro to dobry kierunek? Czy nowe przepisy utrudnią prowadzenie firm budowlanych, czy pozwolą na bardziej sprawiedliwe rozliczenia?
Napiszcie w komentarzach, jak rozliczacie swoje firmy i co sądzicie o zmianach planowanych na 2027 rok.
Stan prawny i legislacyjny: 25 października 2026 roku. Artykuł ma charakter informacyjny. Opisane rozwiązania wymagają zakończenia procesu legislacyjnego.
Przykładowo przedsiębiorca osiągający 1,5 mln zł rocznego przychodu i ponoszący 1,2 mln zł kosztów uzyskuje 300 tys. zł nadwyżki przed podatkami i innymi obciążeniami.
Mimo to jego przychód przekroczyłby planowany limit uprawniający do wyboru ryczałtu w kolejnym roku
W praktyce może to oznaczać konieczność przejścia na inną formę opodatkowania.
branża budowlana CIT 2027 firmy budowlane firmy remontowe GPW24 grupa prace wykończeniowe JDG jednoosobowa działalność gospodarcza limit ryczałtu PIT 2027 podatek dochodowy Podatki 2027 podatki dla przedsiębiorców prace wykończeniowe ryczałt 2027 spółka z o.o. wykonawcy budowlani zmiany podatkowe 2027
Autor: Admin
Data publikacji: 25 października 2026
Data publikacji: 25 października 2026